Isunomic-Otoritas Jasa Keuangan (OJK) mengungkap, pada Agustus 2026 nilai baki debet (total utang pokok) Buy Now Pay Later (BNPL) yang disalurkan perusahaan pembiayaan menembus Rp13,61 triliun, alias membengkak 36,57%. Sementara total rekening paylater mencapai 27,71 juta nomor.
Sejalan dengan itu, outstanding (total utang pokok dan turunannya) pembiayaan pinjaman daring (pindar) meningkat 22,07% (yoy) menjadi Rp106,94 triliun dengan jumlah pengguna mencapai 189,77 juta akun. Rinciannya, 3,02 juta merupakan akun pemberi pinjaman (lender) dan 186,75 juta akun adalah penerima pinjaman (borrower).
Data Pefindo Biro Kredit (IdScore) pada Februari 2026 mengungkap, kelompok masyarakat yang paling banyak menggunakan PayLater adalah orang-orang dengan usia produktif. Hampir 44% pengguna PayLater adalah kalangan yang berusia 26-35 tahun (milenial), disusul oleh Gen Z usia 18-25 tahun yang menyumbang sekitar 26,5%.
Otoritas Jasa Keuangan (OJK) tentu saja menyadari risiko yang dihadapi kaum muda ini. Makanya, OJK terus memperkuat literasi keuangan generasi muda melalui edukasi mengenai manfaat, risiko, dan prospek pembiayaan digital. Langkah ini merupakan bagian dari upaya mendorong pemanfaatan layanan keuangan yang bertanggung jawab di tengah pesatnya transformasi digital sektor jasa keuangan.
Agusman, Kepala Eksekutif Pengawas Lembaga Pembiayaan, Perusahaan Modal Ventura, Lembaga Keuangan Mikro, dan Lembaga Jasa Keuangan Lainnya (PVML) OJK, menjelaskan bahwa perkembangan teknologi telah membawa perubahan signifikan pada proses pembiayaan yang kini semakin cepat, mudah, dan inklusif.
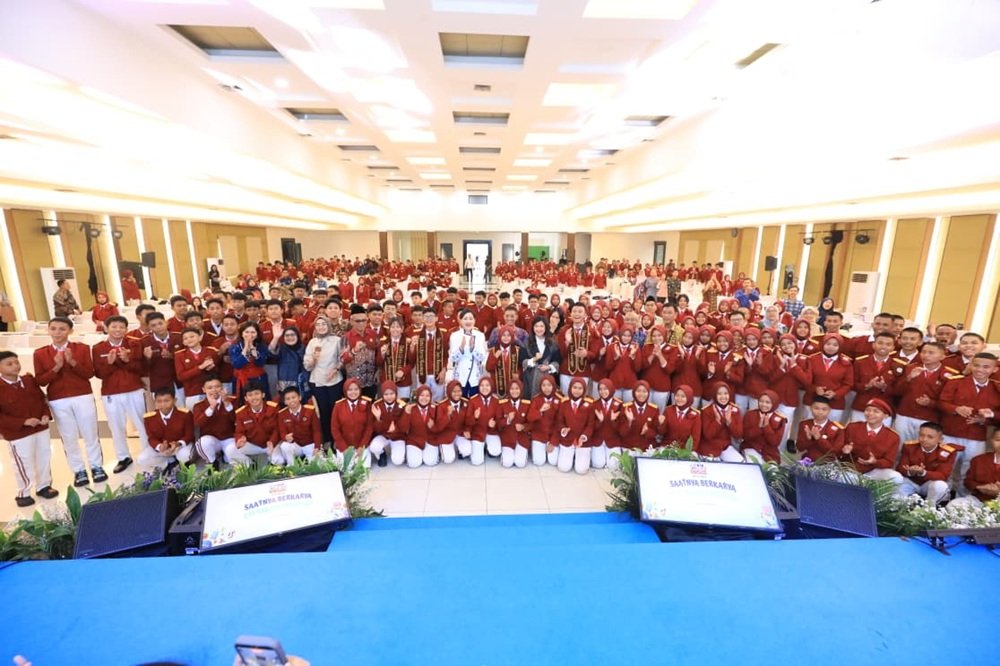
“Pembiayaan digital memungkinkan proses yang sebelumnya membutuhkan waktu berbulan-bulan menjadi hitungan detik melalui pemanfaatan teknologi, artificial intelligence, dan machine learning dalam analisis kelayakan pembiayaan," kata Agusman, dalam Kuliah Umum bertema "Pembiayaan Digital: Manfaat, Risiko dan Prospek" di Indonesia Banking School (IBS), Jakarta, dikutip Minggu (25/10/2026).
Menurutnya, pemanfaatan layanan pembiayaan digital juga harus dibarengi dengan pemahaman yang memadai mengenai risiko dan pengelolaan keuangan yang bertanggung jawab. Alhasil, manfaat teknologi keuangan dapat dirasakan secara optimal dan berkelanjutan.
“Di tengah kemudahan teknologi, masyarakat juga harus tetap mengedepankan kehati-hatian karena kemudahan akses pembiayaan harus diimbangi dengan kemampuan membayar dan pemahaman atas risiko yang menyertai,” jelas Agusman.
Pembiayaan digital, lanjut Agusman, memiliki peran strategis dalam memperluas akses keuangan masyarakat serta mendukung pengembangan sektor produktif dan usaha mikro, kecil, dan menengah (UMKM). Kemudahan akses pendanaan yang ditawarkan berpotensi menjadi pendorong bagi peningkatan produktivitas dan pertumbuhan ekonomi yang inklusif.
“Ketika akses keuangan konvensional sulit menjangkau seluruh lapisan masyarakat, pembiayaan digital hadir untuk memperluas akses keuangan, sepanjang tersedia konektivitas dan infrastruktur digital," jelasnya.
Lebih lanjut, Agusman menjelaskan bahwa pesatnya perkembangan teknologi telah mendorong pertumbuhan industri pembiayaan digital di Indonesia yang terus menunjukkan tren positif dan signifikan.
“Pertumbuhan industri pembiayaan digital harus disertai dengan tata kelola yang baik serta pelindungan konsumen yang kuat. OJK akan terus memperkuat kebijakan dan pengawasan guna mendorong industri yang sehat, inovatif, dan berkelanjutan, sekaligus memitigasi berbagai risiko seperti penyalahgunaan data pribadi, penipuan (fraud), dan risiko terhadap konsumen,” tandas Agusman.