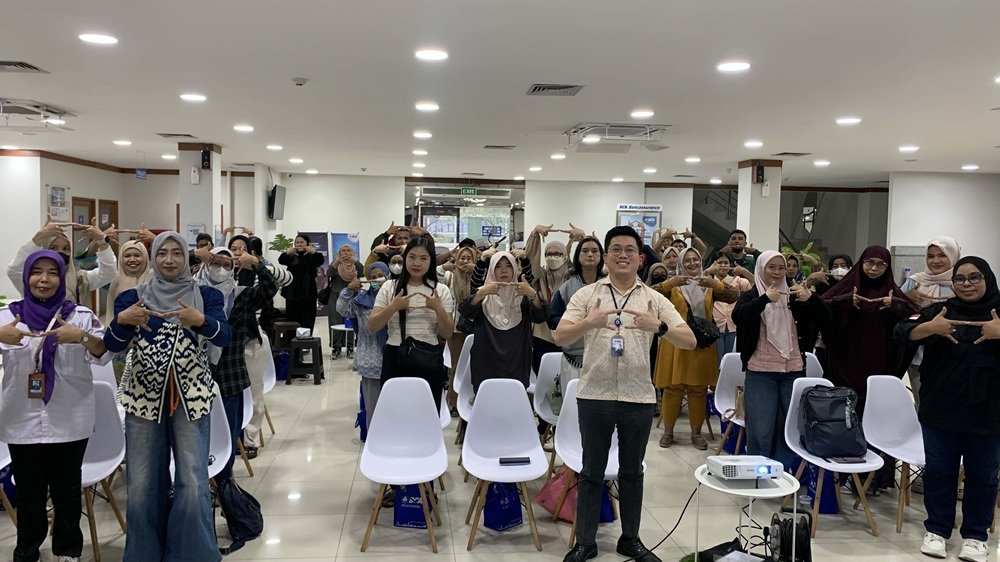
Isunomic-Seiring berakhirnya bulan Oktober, berakhir pula Bulan Inklusi Keuangan (BIK) 2026 yang digencarkan Otoritas Jasa Keuangan (OJK) sejak 2016. Selama BIK 2026, OJK telah menyelenggarakan 6.446 kegiatan literasi dan inklusi keuangan yang menjangkau lebih dari 798 ribu peserta di seluruh Indonesia.
Selain memperluas jangkauan edukasi keuangan, pelaksanaan BIK 2026 juga mencatat berbagai capaian perluasan akses terhadap produk dan layanan jasa keuangan. Di antaranya pembukaan 7,21 juta rekening perbankan, 2,07 juta rekening pasar modal, 5,38 juta polis asuransi, 2,07 juta rekening perusahaan pembiayaan, 4,63 juta rekening pegadaian, serta 5,87 juta akun fintech.
“Capaian itu mencerminkan komitmen OJK untuk memperluas akses terhadap layanan keuangan formal sekaligus meningkatkan pemahaman dan kemampuan masyarakat dalam memanfaatkan produk dan layanan jasa keuangan secara bijak, aman, dan bertanggung jawab,” kata Dicky Kartikoyono, Kepala Eksekutif Pengawas Perilaku Pelaku Usaha Jasa Keuangan, Edukasi, dan Pelindungan Konsumen OJK, saat acara Puncak Bulan Inklusi Keuangan (BIK) dan Financial Expo (FinExpo) 2026 di Trans Studio Mall Bandung, Jawa Barat, Kamis kemarin (29/10/2026).
Sesuai namanya, BIK tentu saja ditujukan untuk terus meningkatkan angka inklusi keuangan di Indonesia. Tentu saja, sembari berupaya meningkatkan target literasi keuangan yang ditetapkan pemerintah.
Dalam RPJMN pemerintah menargetkan angka inklusi keuangan sebesar 91% pada tahun 2025 dan 93% pada tahun 2029. Kemudian sebesar 98% pada tahun 2045. Sedangkan target literasi keuangan 2029 adalah 69,35%.
Berkat kerja keras OJK dan para pemangku kepentingan, target-target itu sudah terlewati, bahkan sebelum waktu yang ditetapkan. Pencapaian target itu bisa dilihat dari hasil Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) Tahun 2026 yang diumumkan OJK bersama Lembaga Penjamin Simpanan, dan Badan Pusat Statistik pada 11 Agustus 2026.
Hasil SNLIK tahun 2026 menunjukkan bahwa indeks inklusi keuangan mencapai 93,61% dan literasi keuangan 69,57%. Indeksi inklusi dan litreasi keuangan di tahun ini meningkatkan dibanding tahun sebelumnya yang berada di 92,74% dan 66,64%.
“Keduanya sudah melampaui target RPJMN 2025–2029 dengan akses yang hampir universal,” kata Telisa Falianty, ekonom UI, kepada Isunomic, Sabtu (31/10/2026).
Untuk target 2045 dengan rentang waktu yang masih panjang atau 19 tahun lagi, target 98% bukan mustahil tercapai. Apalagi dengan kegiatan Bulan Inklusi Keuangan yang digelar setiap tahun.
“Sesuai amanat RPJPN 2025-2045, insya Allah harapannya di tahun 2045 inklusi keuangan Indonesia adalah 98%,” kata Ketua Dewan Komisioner OJK Frederica Widyasari Dewi pada gelaran puncak Hari Indonesia Menabung 2026 di Sekolah Rakyat Menengah Atas (SRMA) 13 Bekasi, akhir Agustus lalu (28/8).
Hasil SNLIK 2026 menunjukkan peta-peta inklusi keuangan yang menarik, terutama dari sisi kelompok umur. SNLIK membagi menjadi lima kelompok umur untuk melihat tingkat inklusi keuangan masyarakat secara menyeluruh, yaitu kelompok umur 15-17 tahun, 18-25 tahun, 26-35 tahun, 36-50 tahun, dan 51-79 tahun.
Kelompok umur 26-35 tahun yang merupakan usia produktif menjadi kelompok yang memiliki indeks inklusi keuangan paling tinggi, sebesar 96,27%. Sementara, penduduk usia 15-17 tahun menjadi kelompok umur yang indeks inklusi keuangannya paling rendah, yaitu 89,13%.
Kenapa kelompok usia 15-17 tahun menjadi yang terendah indeks inklusi keuangannya? Apakah OJK mengabaikan mereka? Tentu saja tidak. Ada banyak faktor yang membuat indeks inklusi keuangan kalangan remaja itu rendah, yang terutama adalah usia itu sendiri.
Indeks inklusi keuangan dalam SNLIK 2026 menggunakan parameter penggunaan (usage) terhadap produk dan layanan jasa keuangan. Memang saat ini tersedia banyak produk dan layanan jasa keuangan, mulai dari perbankan, pembiayaan (leasing), pegadaian, hingga pinjaman daring (pindar).
Masalah kalangan remaja usia 15-17 tak bisa mengakses semua produk dan layanan jasa keuangan itu, sebab mereka pada umumnya terbentur persyaratan. Untuk bisa mengakses produk dan jasa keuangan, nasabah, debitur, atau borrower harus memiliki kartu tanda penduduk (KTP).
Fintech atau pinjaman daring (pindar) yang sangat bisa diakses dari mana dan kapan saja--dan merupakan motor pendongkrak inklusi keuangan--tak bisa sembarang memberikan pinjaman kepada kalangan remaja. SEOJK Nomor 19/SEOJK.06/2025 menetapkan mereka yang bisa diberikan layanan pindar minimal harus berusia 18 tahun atau sudah menikah.
Aturan OJK itu menjadi pegangan para penyelenggara fintech dalam menyalurkan pinjaman. Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI), misalnya mensyaratkan usia peminjam adalah 21 tahun.
Padahal kemampuan kalangan remaja mengakses produk atau layanan keuangan, terutama pindar, sangatlah besar. Laporan Digital 2025 Global Overview mengungkap, sebanyak 98,7% penduduk Indonesia berusia 16 tahun ke atas menggunakan ponsel untuk online, melampaui Filipina dan Afrika Selatan yang tercatat 98,5%.
OJK memang telah menghadirkan Tabungan Simpanan Pelajar (Simpel) yang diluncurkan OJK pada Juni 2015. Hingga kuartal I-2026, OJK mencatat ada 59,03 juta rekening Tabungan dengan simpanan sebesar Rp29,13 triliun.
Secara tren, jumlah rekening pelajar terus menunjukkan peningkatan. Tumbuh sebesar 1,25% secara tahunan (yoy).
"Capaian ini menunjukkan perkembangan yang positif dalam mendorong inklusi keuangan di kalangan pelajar," kata Dicky Kartikoyono, akhir Mei lalu (28/5).
Ndilalahnya, tak semua remaja usia 15-17 tahun menjadi pelajar SMP dan SMA atau bersekolah. Berdasarkan data Survei Sosial Ekonomi Nasional (Susenas) BPS Tahun 2025, terdapat 2.922.607 anak usia 7–18 tahun yang tidak bersekolah, dengan kelompok usia terbesar berada pada rentang 16–18 tahun (sebanyak 2.009.918 anak).
Mereka yang bersekolah pun belum tentu “mampu” membuka rekening bank untuk Tabungan Simpel, mengingat kondisi ekonomi keluarga. BPS mencatat pada Maret 2026 jumlah penduduk miskin ada 22,93 juta. Buat mereka yang termasuk miskin, boro-boro menabung, buat makan saja masih kesulitan.
Indeks inklusi keuangan remaja atau mereka yang berusia 15-17 tahun masih lebih tinggi jika dibandingkan indeks literasi keuangannya. Tingkat pemahaman remaja terhadap produk-produk keuangan formal hanya sebesar 56,04%, terendah dari sisi kelompok umur.
Tingginya indeks inklusi keuangan remaja dibanding literasinya memang seperti sebuah “keniscayaan”. Mengingat faktor-faktor angka putus sekolah dan kondisi keuangan keluarga.
“Berdasarkan kelompok umur, indeks literasi dan inklusi keuangan memiliki pola distribusi normal,” tulis OJK dalam pengumuman SNLIK 2026.
Di satu sisi, secara umum lebih tingginya indeks inklusi keuangan dibanding literasi, menjadi langkah awal untuk meningkatkan pemahaman mereka. Jadi ada pandangan yang mendahulukan inklusi terlebih dahulu.
“Sebagian pandangan menilai inklusi perlu didahulukan karena masyarakat dapat belajar melalui penggunaan langsung,” kata Telisa.
Telisa mencontohkan, pengalaman M-Pesa di Kenya mendukung pandangan ini. Jadi layanan uang seluler membantu masyarakat pedesaan menabung dan berwirausaha.
“Namun untuk kondisi Indonesia saat ini, prioritas perlu bergeser ke literasi. Dengan akses yang hampir universal, langkah berikutnya adalah meningkatkan kualitas penggunaan melalui penguatan literasi,” jelas Telisa.
OJK menyadari keterbatasan kelompok usia 15-17 tahun dalam mengakses produk atau layanan keuangan legal. Meski demikian, mereka juga terus berupaya mendongkrak angka inklusi dan literasi keuangan itu.
Salah satunya adalah menyasar sekolah-sekolah dan pesantren untuk meningkatkan literasi keuangan, dan juga inklusi keuangan. OJK memiliki program yang nama KEJAR (Satu Rekening, Satu Pelajar).
Masih banyak lagi program OJK yang menyasar pelajar, misalnya DigiClass Sekolah Rakyat 2026. Atau, EPIKS (Ekosistem Pondok Pesantren Inklusif Keuangan Syariah) yang menyasar pelajar di lingkungan pesantren.
“OJK berperan aktif dalam meningkatkan pemahaman investasi remaja atau kaum muda melalui berbagai macam edukasi dan literasi secara berkelompok ataupun massal. OJK juga bersinergi dengan berbagai institusi dalam mengadakan berbagai macam event yang bertujuan untuk meningkatkan inklusi dan literasi keuangan,” kata Andi Nugroho, perencana keuangan dari Mitra Rencana Edukasi, kepada Isunomic, Jumat (30/10/2026).
Indeks inklusi keuangan dan terutama literasi keuangan kalangan remaja atau usia 15-17 tahun memang harus terus dikejar. Bagaimana pun, mereka merupakan penerus generasi mendatang.
Peningkatan indeks inklusi dan literasi kalangan remaja sangat penting. Salah satunya dalam kerangka perencanaan keuangan yang saat ini trennya menjadi perhatian.
“Sepengamatan saya kesadaran kaum muda dalam merencanakan keuangannya semakin lama semakin baik dan menunjukkan tren naik yang menggembirakan. Ini tecermin dari semakin banyaknya pembahasan tentang perencanaan keuangan di sosial media,” jelas Andi.
Kalangan remaja saat ini, ke depannya adalah generasi produktif yang bisa mengakses berbagai produk dan layanan jasa keuangan. Merekalah yang akan menjadi penggerak utama industri keuangan.
Luasnya akses dan tingginya pemahaman mereka terhadap produk-produk dan layanan jasa keuangan pada akhirnya akan mengembangkan industri jasa keuangan itu sendiri. Industri jasa keuangan punya peran dominan dalam perekonomian.
“Bank Dunia mencatat bahwa akses keuangan yang lebih luas dapat meningkatkan tabungan nasional, memperluas basis investasi, dan mendorong pertumbuhan jangka panjang,” tandas Telisa Falianty.